Mercado · Biometano ·
El flete marítimo y los diferenciales del diésel refuerzan la competitividad del biometano
Por AVENTRA
El aumento del transporte marítimo y de los diferenciales del diésel destaca el valor del suministro regional de biometano, con contratos a largo plazo y costos transparentes.
La formación del precio del diésel exige analizar más que la cotización del petróleo. El diferencial del derivado frente al crudo, el flete marítimo, el tipo de cambio y los costos de importación determinan el costo de reposición del combustible importado. Para el biometano producido a partir de residuos del sector sucroenergético, este contexto destaca el valor económico del suministro regional.
La logística vuelve al centro del análisis
En su análisis del 21 de octubre, la Agencia Internacional de Energía (IEA) informó que el flete de grandes petroleros entre el Golfo y Asia superó US$37 por barril a mediados de mes. Desvíos y retrasos reducen la productividad de la flota; la presión alcanza a los buques de derivados. Son referencias de rutas específicas, que no deben aplicarse directamente a las importaciones brasileñas.
Brent, crack spread y flete: componentes distintos
El crack spread del diésel es la diferencia entre el precio del derivado y una referencia de crudo, expresados en la misma unidad. Es un indicador bruto de mercado, no el margen neto de una refinería. AVENTRA utiliza el diésel de ultrabajo contenido de azufre (ULSD) del Golfo de Estados Unidos y el Brent spot, publicados por la EIA.
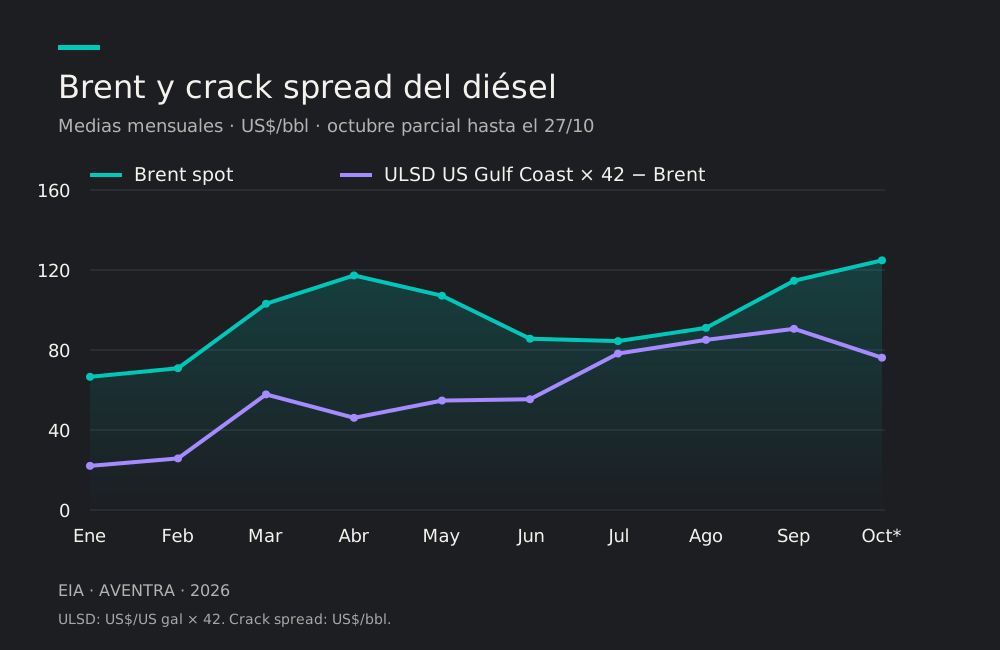
Las medias de las fechas coincidentes sitúan al Brent en US$66,59/bbl en enero y US$124,83/bbl en octubre, hasta el día 27. El crack spread pasa de US$22,07/bbl a US$76,15/bbl en la misma comparación. En septiembre alcanzó una media de US$90,60/bbl. Octubre es un mes parcial.
El flete hasta Brasil es un componente adicional de la paridad de importación. Aunque los precios reflejan restricciones logísticas y de oferta, el crack spread no mide ese flete. Sumarlo nuevamente al precio internacional del diésel duplicaría el diferencial del derivado.
Comparación energética y escenario de paridad
En el escenario de AVENTRA para São Paulo, el diésel S10 a R$7,32/litro equivale a aproximadamente R$194/GJ. El precio simulado en surtidor de R$10,21/litro en paridad corresponde a unos R$270/GJ. Es una hipótesis analítica, no una previsión de ajustes ni una cotización oficial de paridad.
El rango de referencia de R$2,80–5,30/m³ para el biometano, incluida la logística, corresponde a aproximadamente R$74–141/GJ según las hipótesis de poder calorífico superior (PCS) adoptadas. Representa un costo energético entre un 27% y un 62% inferior al diésel a R$7,32/litro. El rango recoge referencias de un estudio con distintos sustratos; no es una oferta comercial de AVENTRA ni un costo demostrado para toda planta de vinaza y torta de filtro.
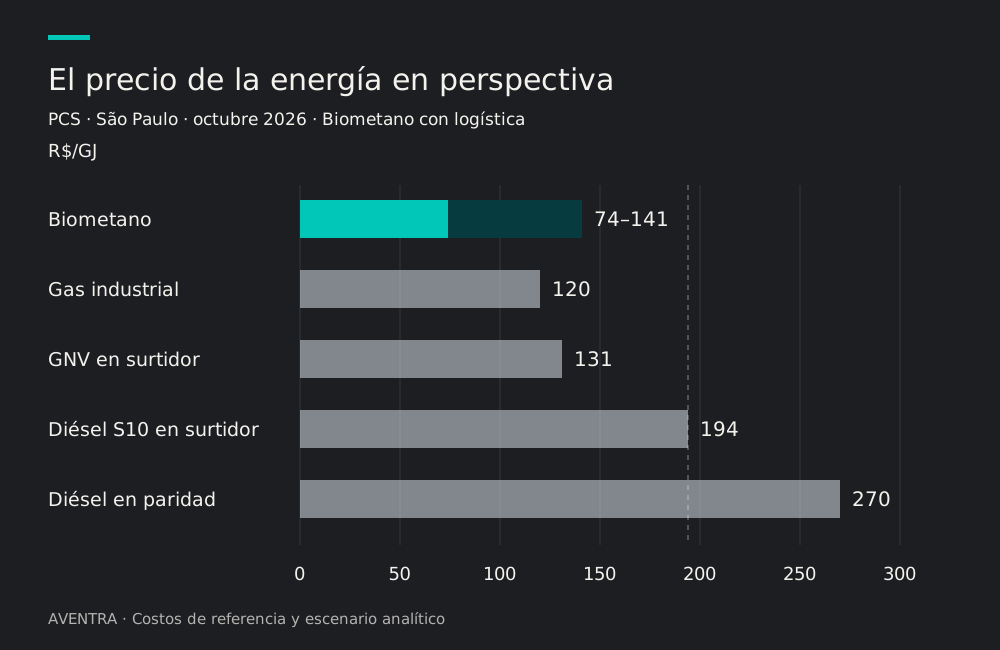
En el límite inferior, el biometano también queda por debajo de las referencias de gas natural industrial (R$120/GJ; R$4,70/m³ para un consumo de 100.000 m³/mes) y GNV en surtidor (R$131/GJ; R$5,17/m³). En el límite superior, esa ventaja frente a ambos combustibles no se mantiene. Son hipótesis de la comparación AVENTRA para São Paulo, sujetas a las condiciones de suministro.
La diferencia de aproximadamente R$76/GJ entre el diésel en surtidor y el escenario de paridad equivale, por sí sola, al costo del biometano en el límite inferior del rango.
El uso vehicular exige incorporar eficiencia y costo total de propiedad. En una sensibilidad con un consumo energético un 18% mayor para el vehículo a gas, el rango asciende a aproximadamente R$87–166/GJ equivalentes al servicio del diésel. Es una hipótesis comparativa; el desempeño depende del motor, la ruta y la operación.
Implicaciones para ingenios y transporte pesado
El biometano regional reduce la exposición directa a la logística marítima del combustible. Sus costos siguen sujetos a productividad de los sustratos, disponibilidad de la planta, electricidad, compresión, distancia de entrega y financiación.
Los contratos a largo plazo pueden aportar previsibilidad de suministro. La indexación es decisiva: los contratos vinculados al diésel con descuento mantienen exposición a su precio; las fórmulas basadas en costos e índices nacionales ofrecen otro perfil de riesgo. La evaluación debe integrar precio, disponibilidad, calidad y desempeño de la flota.
Metodología y fuentes
Base PCS; cifras redondeadas. Los precios brasileños y el escenario de paridad son hipótesis aportadas por el análisis de AVENTRA, con referencia a octubre de 2026. La comparación por sí sola no demuestra ahorro en el costo total de propiedad.
Gráfico: medias mensuales de observaciones diarias coincidentes, de enero al 27 de octubre de 2026. Crack spread = ULSD spot US Gulf Coast (US$/galón estadounidense) × 42 − Brent spot (US$/bbl). Octubre parcial. Cálculo AVENTRA sobre la base EIA utilizada en su Radar, consolidada el 28/10/2026. Datos del gráfico (CSV).
Fuentes: IEA — análisis de flete marítimo, 21/10/2026; EIA — Brent spot y ULSD US Gulf Coast. Rango de biometano: referencia de estudio de 2025 citada en el análisis AVENTRA; las condiciones comerciales deben confirmarse para cada proyecto.