O crescimento do biometano no Brasil depende de mais do que ampliar a capacidade de produção. Depende de projetos capazes de integrar a disponibilidade de matéria-prima, a operação industrial, o uso agrícola dos nutrientes e o fornecimento de energia ao longo do ano.
No setor sucroenergético, essa integração começa no campo. A vinhaça e a torta de filtro já cumprem funções importantes na cultura da cana-de-açúcar. Ao incorporar a biodigestão, a usina abre uma nova oportunidade de geração de energia, mas também precisa avaliar como o digestato será manejado e qual valor retornará à operação agrícola.
É esse o ponto de partida da primeira edição da Insights, newsletter da AVENTRA. Na entrevista com Ricardo Pinto, abordamos as decisões que conectam a produção de biometano à fertilidade do solo e à eficiência agrícola.
O mercado também avança. A chamada da Petrobras para aquisição de biometano e certificados, assim como a discussão das metas de descarbonização do gás natural, trazem novas perspectivas para produtores e compradores. Ao mesmo tempo, a evolução do diesel e dos custos de transporte reforça a importância de avaliar o preço da energia em toda a cadeia de suprimento.
A Insights nasce para acompanhar esses movimentos e oferecer análises que contribuam para decisões de longo prazo. A cada edição, vamos reunir a visão de profissionais do setor, temas de mercado e dados relevantes para o desenvolvimento do biometano no Brasil.
Boa leitura.
Renan Lopes
CEO e Fundador | AVENTRA
A PERGUNTA CENTRAL
Como integrar energia, fertilidade do solo e eficiência agrícola?
TRÊS TEMAS DA ENTREVISTA
01
MATÉRIAS-PRIMAS
Torta de filtro: energia e valor agrícola.
Caracterização, preparo e avaliação do sistema completo, do recebimento à devolução dos nutrientes ao campo.
02
DIGESTATO
Nutrientes com destino e manejo definidos.
Balanço nutricional, separação de frações e uso agronômico responsável.
03
RESULTADOS
Como medir o ganho no campo?
Logística, substituição efetiva de fertilizantes e evidência ao longo de safras.
Entrevista completa
Biometano começa no campo
Da torta de filtro ao digestato: como integrar energia, fertilidade do solo e eficiência agrícola
Entrevista com Ricardo Pinto
A produção de biometano abre uma oportunidade para o setor sucroenergético: aproveitar o potencial energético dos coprodutos da cana e devolver nutrientes à lavoura. Para transformar essa oportunidade em resultado, o projeto precisa conectar a operação industrial ao planejamento agrícola.
1. Quando falamos de biometano, a discussão costuma se concentrar na energia. Por que olhar também para o campo?
Porque uma parcela relevante do resultado depende do que acontece antes e depois do biodigestor. Antes, precisamos organizar a disponibilidade, a qualidade e a logística das matérias-primas. Depois, precisamos dar uma destinação agronômica eficiente ao digestato, nome que damos ao produto final da biodigestão, além do biogás.
Na usina, essa integração é especialmente interessante: vinhaça e torta de filtro já fazem parte da operação agrícola. A produção de biometano acrescenta uma etapa de aproveitamento energético, mas precisa preservar a lógica de reciclagem de nutrientes. Eu avaliaria o projeto pelo resultado conjunto: energia produzida, custo logístico e valor efetivamente recuperado na lavoura ao substituir parte da adubação mineral pelo digestato.
2. Qual é o papel da torta de filtro nessa integração?
A torta de filtro tem valor agrícola próprio, associado à matéria orgânica e aos nutrientes que carrega, com destaque para o fósforo. Portanto, sua entrada em um projeto de biometano precisa considerar o uso que ela já tem na lavoura.
A pergunta é quanto valor adicional conseguimos obter ao passar esse material pela biodigestão e devolver o digestato ao campo. Essa avaliação deve comparar o sistema completo com a aplicação direta ou a compostagem, considerando energia, processamento, transporte e desempenho agronômico. A melhor alternativa pode variar entre usinas.
3. Quais cuidados são necessários para utilizar torta de filtro na produção de biogás e biometano?
O primeiro cuidado é conhecer o material real que chega à planta de biodigestão. Umidade, teor de sólidos, presença de impurezas e características da matéria orgânica influenciam tanto o recebimento quanto a biodigestão.
Também é necessário avaliar armazenamento, preparo, mistura e alimentação dos reatores. Parte do material apresenta degradação mais lenta, e isso precisa ser considerado no dimensionamento e nos ensaios de biodegradabilidade. Uma operação consistente depende de caracterização e testes representativos, além de uma boa integração com a rotina da usina.
4. O que é o digestato e qual é seu valor para a agricultura?
Digestato é o material que permanece após a digestão anaeróbia. Durante o processo, parte da matéria orgânica é convertida em biogás, enquanto o material remanescente mantém seu potencial de uso agrícola.
Seu valor depende da composição, da disponibilidade dos nutrientes e das condições de aplicação. Por isso, eu trataria o digestato como um insumo que precisa ser conhecido e manejado. Análise laboratorial, avaliação do solo e recomendação agronômica são os elementos que permitem transformar esse potencial em benefício para a cultura.
5. O digestato pode substituir os fertilizantes minerais utilizados no canavial?
Pode substituir uma parcela, mas não existe um percentual universal. A substituição depende da quantidade de nutrientes efetivamente fornecida, da disponibilidade para as plantas, da época de aplicação e da necessidade de cada área.
Também precisamos evitar um erro comum: calcular a dose para atender a um nutriente e acabar aplicando outro em excesso. O caminho é incorporar o digestato ao balanço nutricional da lavoura e complementar o que faltar. A economia deve ser medida pelo fertilizante mineral que conseguimos substituir com segurança agronômica, mantendo produtividade e qualidade do solo.
6. Faz sentido separar o digestato em uma fração sólida e outra líquida?
Pode fazer bastante sentido quando essa separação resolve um problema logístico ou permite um uso agrícola mais adequado. As duas frações passam a ter características diferentes de manuseio, composição e aplicação.
Entretanto, a separação não elimina nutrientes nem garante, sozinha, um produto concentrado. Precisamos medir como eles se distribuem entre as frações e avaliar o custo dos equipamentos, da energia e das etapas posteriores. A decisão deve partir do destino pretendido: quais áreas serão atendidas, a que distância e com quais equipamentos.
7. É possível transformar o digestato em produtos de maior valor, como fertilizantes organominerais?
Sim, existem rotas de processamento e enriquecimento que podem ampliar as possibilidades de aproveitamento. Mas o produto precisa ser desenvolvido a partir de uma necessidade agronômica e de um mercado definido.
Isso exige regularidade de composição, controle de qualidade e viabilidade logística. Também é importante distinguir um material com potencial fertilizante de um produto comercial padronizado. Agregar valor significa entregar uma solução que o produtor rural consiga armazenar, aplicar e avaliar com confiança. O custo de processamento precisa caber nessa conta.
8. Quais são os principais riscos no armazenamento e na aplicação do digestato?
Eu destacaria as perdas de nutrientes, a aplicação desequilibrada e, em raros casos, os riscos de contaminação de águas quando o manejo é completamente inadequado. O armazenamento e a distribuição no campo precisam ser projetados com o mesmo rigor dedicado à produção de gás.
Isso inclui capacidade de armazenamento compatível com o calendário agrícola, equipamentos calibrados, avaliação das condições do solo e acompanhamento da qualidade do material. A biodigestão não dispensa esses cuidados. O benefício ambiental depende de toda a cadeia funcionar bem, inclusive depois que o digestato sai do reator.
9. Como demonstrar que essa integração gera resultado para a usina e para o produtor rural?
Precisamos acompanhar indicadores energéticos, agrícolas e econômicos. No campo, eu observaria produtividade agrícola, evolução da fertilidade, custo de aplicação e substituição efetiva de fertilizantes minerais. Na planta industrial, rendimento de biogás, estabilidade operacional e custos de processamento.
Também é essencial comparar áreas com critérios consistentes, levando em conta solo, variedade de cana, clima e histórico de manejo. Um bom resultado pontual é um sinal positivo, mas decisões de expansão precisam de evidências ao longo de safras. O objetivo é demonstrar um ganho recorrente por hectare e para a operação como um todo.
10. Qual é a principal recomendação para quem está estruturando um projeto de biometano no setor sucroenergético?
Colocar a equipe agrícola na mesa de negociação e planejamento desde o início. A disponibilidade de matéria-prima, a localização das áreas, o calendário de aplicação e a infraestrutura existente influenciam diretamente o desenho e a viabilidade do projeto.
O destino do digestato precisa estar resolvido no planejamento, com a mesma atenção dada ao destino do biometano. Quando conectamos produção de energia e manejo de nutrientes, criamos condições para capturar mais valor da cana e de seus coprodutos. Essa integração é o que pode transformar uma nova instalação industrial em uma melhoria duradoura para o sistema produtivo.
Uma entrevista por mês. Perspectivas de quem decide,
opera, financia e estuda o setor.
NO RADAR
O contexto da conversa.
Duas análises sobre energia, mercado e biometano.
MERCADO E LOGÍSTICA
Frete marítimo e margens do diesel reforçam a competitividade do biometano
AVENTRA · 2026-10-30
A formação do preço do diesel exige olhar além da cotação do petróleo. O diferencial entre o derivado e o óleo cru, o frete marítimo, o câmbio e os custos de internalização determinam o custo de reposição do combustível importado. Para o biometano produzido a partir de resíduos da cadeia sucroenergética, esse contexto reforça o valor econômico de uma oferta regional.
A logística volta ao centro da análise
Em análise de 21 de outubro, a Agência Internacional de Energia (IEA) informa que o frete de grandes petroleiros entre o Golfo e a Ásia superou US$ 37 por barril em meados do mês. Desvios e atrasos reduzem a produtividade da frota; a pressão alcança também o transporte de derivados. Esses valores descrevem rotas específicas e não devem ser aplicados diretamente às importações brasileiras.
Brent, crack spread e frete: componentes distintos
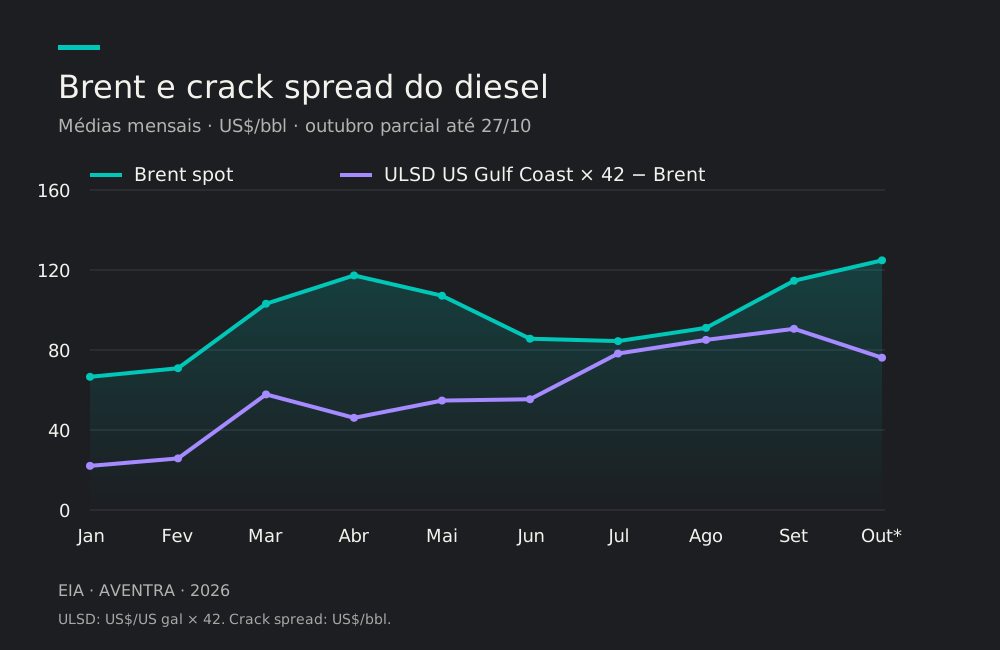
O crack spread do diesel é o diferencial entre o preço do derivado e uma referência de petróleo, expressos na mesma unidade. É um indicador bruto de mercado, não a margem líquida de uma refinaria. Para acompanhar sua evolução, a AVENTRA utiliza o diesel de ultrabaixo teor de enxofre (ULSD) no Golfo dos Estados Unidos e o Brent spot, ambos publicados pela EIA.
As médias das datas coincidentes mostram o Brent em US$ 66,59/bbl em janeiro e US$ 124,83/bbl em outubro, até o dia 27. No mesmo recorte, o crack spread passa de US$ 22,07/bbl para US$ 76,15/bbl. O diferencial atingiu média de US$ 90,60/bbl em setembro. O mês de outubro é parcial.
O frete de entrega ao Brasil é um componente adicional da paridade de importação. Embora os preços de mercado reflitam restrições logísticas e de oferta, o crack spread não constitui uma medida desse frete. Somá-lo novamente ao preço internacional do diesel produziria dupla contagem do diferencial do derivado.
Comparação energética e cenário de paridade
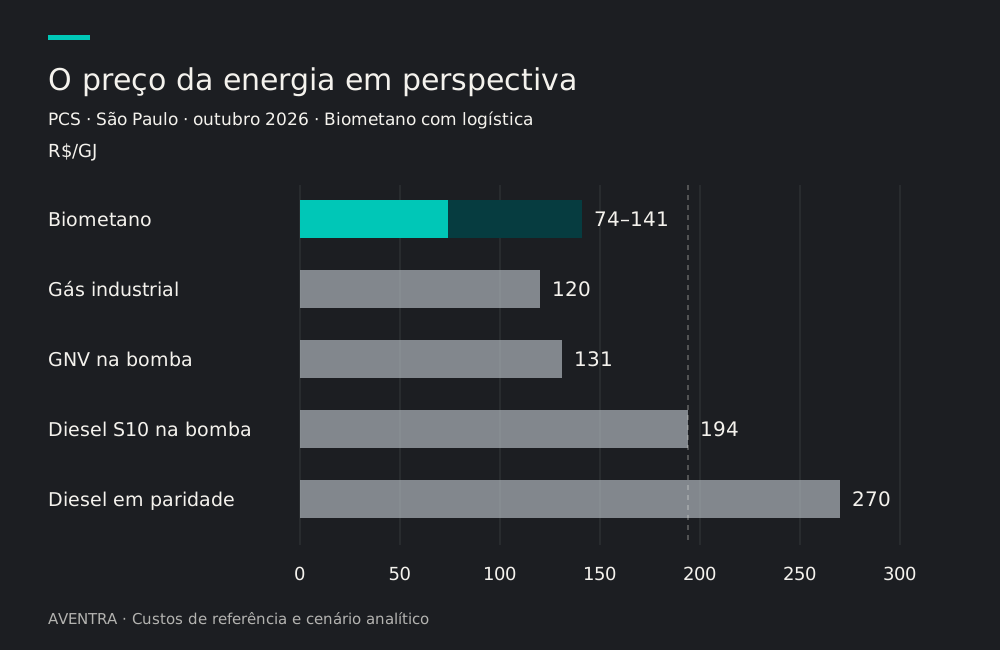
Na simulação apresentada pela AVENTRA para São Paulo, o diesel S10 a R$ 7,32/L equivale a aproximadamente R$ 194/GJ. O cenário de R$ 10,21/L em paridade corresponde a cerca de R$ 270/GJ. Trata-se de uma hipótese analítica de preço na bomba, e não de uma previsão de reajuste ou de uma cotação oficial de paridade.
A faixa de referência de R$ 2,80–5,30/m³ para o biometano, incluindo logística, corresponde a aproximadamente R$ 74–141/GJ nas premissas de poder calorífico superior (PCS) adotadas. Isso representa um custo energético entre 27% e 62% inferior ao diesel de R$ 7,32/L. A faixa reúne referências de estudo com diferentes substratos; não é uma proposta comercial da AVENTRA nem um custo comprovado para toda planta de vinhaça e torta de filtro.
No piso da faixa, o biometano também fica abaixo das referências de gás natural industrial (R$ 120/GJ; R$ 4,70/m³ para consumo de 100 mil m³/mês) e GNV na bomba (R$ 131/GJ; R$ 5,17/m³). No teto, essa vantagem frente aos dois combustíveis não se mantém. São referências da comparação AVENTRA para São Paulo, sujeitas às condições de fornecimento.
A diferença de aproximadamente R$ 76/GJ entre o diesel na bomba e o cenário de paridade equivale, isoladamente, ao custo do biometano no piso da faixa.
Para uso veicular, a análise deve incorporar eficiência e custo total de propriedade. Em uma sensibilidade com consumo energético 18% maior para o veículo a gás, a faixa sobe para aproximadamente R$ 87–166/GJ equivalentes ao serviço prestado pelo diesel. O percentual é uma hipótese de comparação; o desempenho depende do motor, da rota e da operação.
Implicações para usinas e transporte pesado
O biometano regional reduz a exposição direta à logística marítima do combustível. Seus custos continuam sujeitos a produtividade dos substratos, disponibilidade da planta, energia elétrica, compressão, distância de entrega e financiamento.
Contratos de longo prazo podem transformar essa estrutura em previsibilidade de abastecimento. A escolha do indexador é decisiva: contratos vinculados ao diesel com desconto preservam exposição ao seu preço; fórmulas baseadas em custos e índices domésticos oferecem outro perfil de risco. A avaliação deve integrar preço, disponibilidade, qualidade e desempenho da frota.
Metodologia e fontes
Comparação em PCS; valores arredondados. Os preços brasileiros e a hipótese de paridade são premissas da análise fornecida pela AVENTRA, com referência a outubro de 2026. A comparação não demonstra, isoladamente, economia no custo total de propriedade.
Gráfico: médias mensais das observações diárias coincidentes, de janeiro a 27 de outubro de 2026. Crack spread = ULSD spot US Gulf Coast (US$/galão americano) × 42 − Brent spot (US$/bbl). Outubro parcial. Cálculo AVENTRA sobre a base EIA utilizada no Radar, consolidada em 28/10/2026. Dados do gráfico (CSV).
Meta de biometano: 2027 pode ter folga; 2028 exige expansão.
AVENTRA · 2026-11-02
A Petrobras abriu, em 30 de outubro, uma chamada de propostas para compra de biometano, com fornecimento a partir de 2027 e contratos de até dez anos. O combustível poderá substituir parte do gás natural consumido em refinarias e outras instalações industriais. A estatal também aceita ofertas de Certificados de Garantia de Origem de Biometano (CGOB), em contratos de até dois anos, prorrogáveis por igual período. As propostas não são vinculantes e podem contemplar projetos em desenvolvimento.
O cadastro no Portal Petronect e a solicitação de participação vão até 11 de dezembro. As propostas serão recebidas entre 14 e 22 de dezembro, até as 20h. A diferença entre os prazos admitidos para o gás e para o certificado sinaliza a importância de distinguir a contratação física de longo prazo da aquisição do atributo ambiental. As condições finais dependem da negociação comercial.
A meta e o calendário
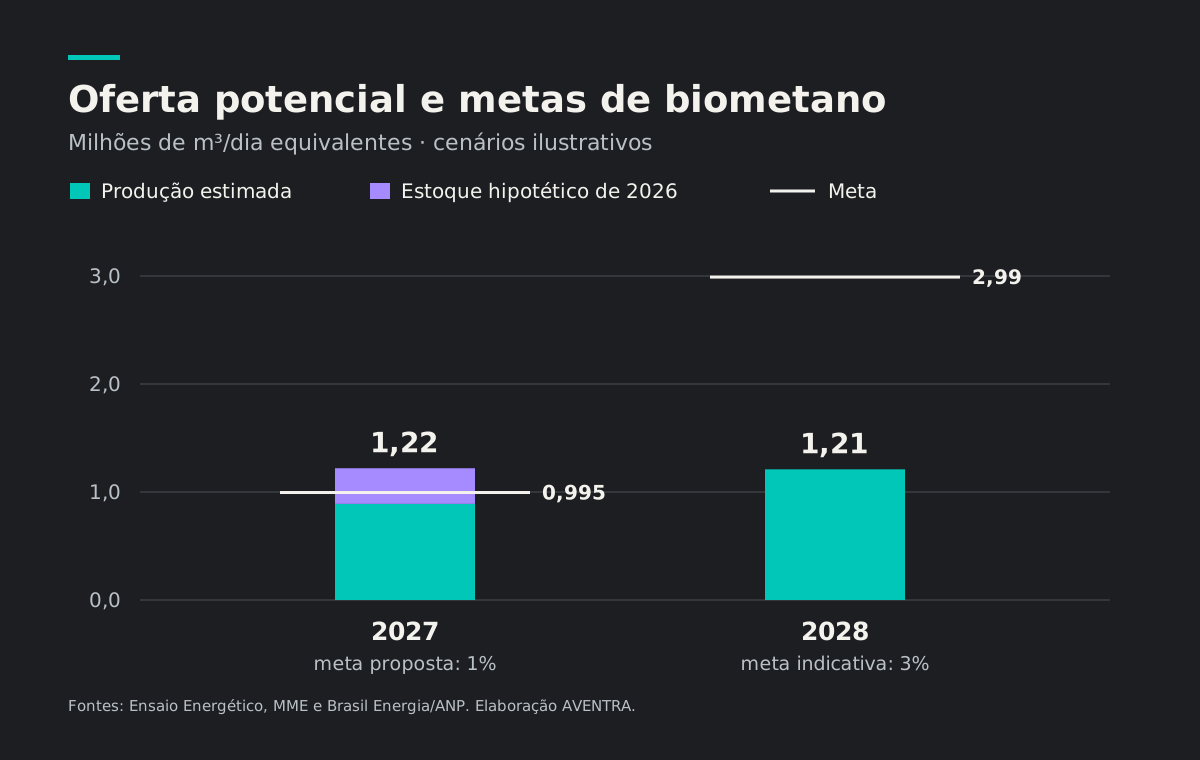
O programa de descarbonização do mercado de gás natural começou com meta de redução de emissões de 0,5% em 2026, equivalente a 504,8 mil m³/dia de biometano na simulação de referência. Em outubro, o Ministério de Minas e Energia (MME) submeteu à consulta pública a proposta de 1% para 2027, correspondente a 995,2 mil m³/dia, ou 3.632.492 CGOBs no ano. A consulta também apresenta uma trajetória indicativa de 3% em 2028, 4% em 2029 e 5% em 2030, equivalentes, nas estimativas de referência, a 2,99, 3,98 e 4,98 milhões de m³/dia.
A proposta para 2027 depende de deliberação do Conselho Nacional de Política Energética (CNPE). Os percentuais para 2028 a 2030 são indicativos e sujeitos à revisão anual. Segundo a Petrobras, as metas individuais preliminares para 2027 estão previstas para dezembro, com consolidação definitiva em março de 2027.
2027: o estoque pode abrir margem
Um estudo de Edmar de Almeida, Felipe Freitas e Gustavo Soares, publicado no Ensaio Energético em setembro, estimou a oferta potencial de certificados para 2027. A análise considera a capacidade de unidades elegíveis ao processo de certificação, que exige pelo menos quatro meses de autorização, e diferentes níveis de utilização das plantas.
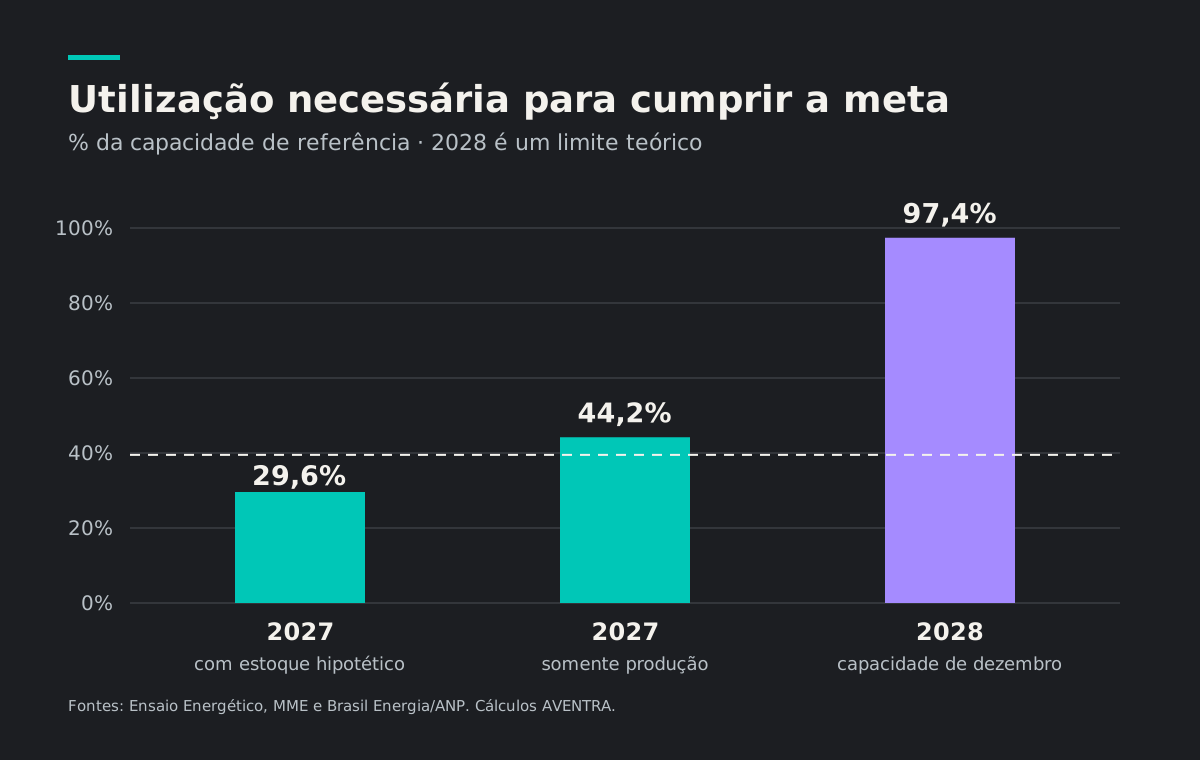
No cenário de 39,5% de utilização observado entre janeiro e julho de 2026, a produção potencial de 2027 seria de aproximadamente 325 milhões de m³, abaixo dos 363,2 milhões de m³ da proposta do MME. Com a capacidade anual elegível estimada no estudo e a meta volumétrica do MME, a utilização necessária apenas com produção do ano seria de aproximadamente 44,2%.
O eventual estoque de 2026 muda a conta. O estudo estimou um excedente de cerca de 120 milhões de m³ equivalentes no cenário hipotético em que o primeiro CGOB fosse emitido em 1º de outubro de 2026. A formação efetiva desse estoque depende da data de emissão, da certificação e da produção elegível. Nessa hipótese, somado à produção de 2027 com utilização de 39,5%, o volume disponível chegaria a cerca de 445 milhões de m³ equivalentes, ou 22,5% acima da referência proposta pelo MME. A utilização necessária cairia para cerca de 29,6%, desde que todo o estoque estimado estivesse disponível para cumprimento da meta.
Oferta de 2027: estimativas do estudo publicado no Ensaio Energético, com primeiro CGOB hipotético em 1º de outubro; a meta usa a referência posterior do MME. Para 2028, cenário ilustrativo da AVENTRA: capacidade projetada para dezembro pela Brasil Energia × utilização de 39,5%, sem estimar estoques. Os valores são médias diárias equivalentes, não previsão de produção mensal.
O estudo original comparou seus cenários com uma referência anterior de 358,7 milhões de m³ para a meta de 1%. Por isso, apresenta utilização de 43,6% sem estoque e 29% com estoque. Os percentuais acima foram recalculados pela AVENTRA com a referência posterior de 363,2 milhões de m³ divulgada pelo MME, mantendo as demais premissas do estudo.
2028: a capacidade não acompanha a meta
Levantamento da Brasil Energia com dados da ANP indica que, se as obras acompanhadas forem concluídas nos prazos previstos, a capacidade instalada poderia alcançar 3,07 milhões de m³/dia no fim de 2028. A meta indicativa de 3% equivale a aproximadamente 2,99 milhões de m³/dia. Para igualar esse volume apenas com produção, seria necessário operar a 97,4% da capacidade projetada para dezembro durante todo o ano — uma hipótese favorável à oferta, pois unidades concluídas ao longo do ano não estarão disponíveis desde janeiro.
Elaboração AVENTRA a partir do estudo publicado no Ensaio Energético, da proposta do MME e do levantamento Brasil Energia/ANP. Para 2027, os fatores foram recalculados com a referência volumétrica do MME. Para 2028, 2,99 ÷ 3,07 é um limite teórico: utiliza a capacidade de dezembro para o ano inteiro e não estima estoques de certificados.
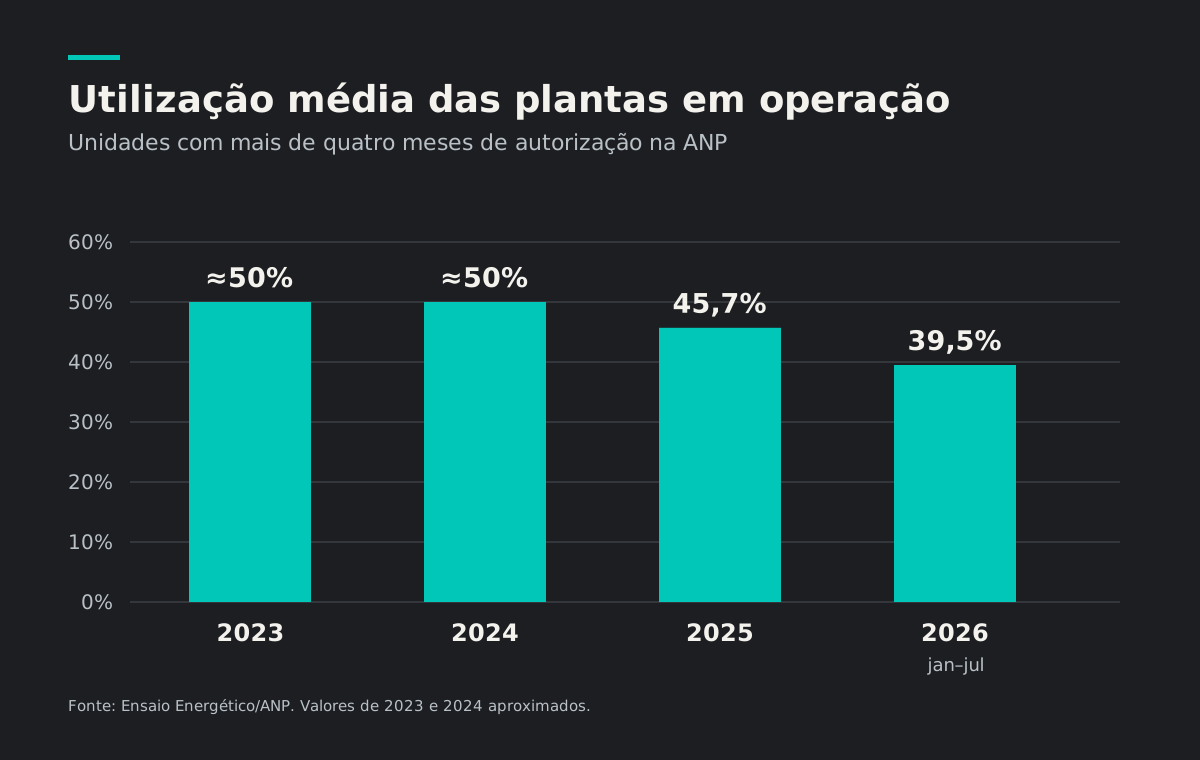
A utilização média histórica das unidades com mais de quatro meses de autorização na ANP ficou perto de 50% em 2023 e 2024, recuou para 45,7% em 2025 e chegou a 39,5% entre janeiro e julho de 2026. O estudo aponta que a entrada de unidades ainda em estabilização pode pressionar a média, mas também considera incerta sua evolução futura.
Fonte: estudo publicado no Ensaio Energético, com dados da ANP. Os valores de 2023 e 2024 são aproximados.
Aplicando 39,5% à capacidade projetada para dezembro de 2028, obtém-se uma produção teórica anualizada de cerca de 1,21 milhão de m³/dia, aproximadamente 1,78 milhão de m³/dia abaixo da referência indicativa. A comparação é ilustrativa: não é uma previsão de déficit de certificados, pois não estima o estoque disponível em 2028 nem a capacidade efetivamente certificada. CGOBs emitidos no fim de 2026 podem permanecer válidos por parte do primeiro semestre de 2028; sua eventual contribuição depende das datas de emissão, do uso anterior e das regras aplicáveis.
Implicações para as usinas
O setor sucroenergético dispõe de vinhaça e torta de filtro em escala, concentradas na unidade industrial, e pode ocupar parte relevante desse espaço. A decisão de investimento, contudo, precisa considerar licenciamento, construção, comissionamento e certificação. A emissão dos primeiros certificados dependerá do cronograma e das condições de cada projeto; uma entrada após 2028 deverá ser avaliada também diante da meta indicativa de 4% para 2029.
Contratos de longo prazo podem exigir entrega ao longo de todo o ano. Na usina, isso depende da estratégia para a entressafra, incluindo armazenamento de torta de filtro ou uso de outros cossubstratos, e do desempenho efetivo da planta. Na leitura da AVENTRA, uma oferta excedente de certificados poderia pressionar o preço à vista em 2027, enquanto a expansão das metas poderia fortalecer a demanda nos anos seguintes. Trata-se de um cenário, sujeito à definição regulatória, à oferta certificada e ao comportamento dos agentes. Contratos físicos de longo prazo podem reduzir a exposição ao mercado à vista de certificados, a depender de suas condições comerciais.
Agenda
11 de dezembro de 2026: encerramento do cadastro e da solicitação de participação na chamada da Petrobras.
14 a 22 de dezembro de 2026: recebimento de propostas no Petronect, até as 20h do último dia.
Dezembro de 2026: previsão de divulgação das metas individuais preliminares para 2027.
Março de 2027: previsão de consolidação das metas individuais.
Pendente de confirmação: deliberação do CNPE sobre a meta nacional de 2027.
ULSD spot Golfo dos EUA × 42 − Brent spot, na mesma data. Médias mensais. Valor ao lado: último dado diário. Indicador bruto internacional. Fonte: EIA; cálculo AVENTRA. Fonte: EIA · cálculo AVENTRA
Diesel B S10 · preço médio na bomba
2026-10-18 — 2026-10-24 · ANP Preço médio de revenda por UF, levantamento semanal ANP. A amostra varia por estado e semana. Fonte: ANP
GNV · preço médio na bomba
2026-10-18 — 2026-10-24 · ANP Preço médio de revenda por UF, levantamento semanal ANP. A amostra varia por estado e semana. Fonte: ANP
Referências fixadas para esta edição. Cada fonte possui sua própria data de observação.
AVENTRA
Infraestrutura inteligente para moléculas renováveis.
A AVENTRA desenvolve projetos de infraestrutura de biometano para a indústria brasileira de açúcar e etanol, integrando tecnologia, financiamento, construção e operação de longo prazo. Estamos estruturando nossa primeira unidade.