El crecimiento del biometano en Brasil depende de algo más que ampliar la capacidad de producción. Depende de proyectos capaces de integrar la disponibilidad de materia prima, la operación industrial, el uso agrícola de los nutrientes y el suministro de energía a lo largo del año.
En el sector sucroenergético, esa integración empieza en el campo. La vinaza y la torta de filtro (cachaza) ya cumplen funciones importantes en el cultivo de la caña de azúcar. Al incorporar la biodigestión, el ingenio abre una nueva oportunidad de generación de energía, pero también debe evaluar cómo se manejará el digestato y qué valor regresará a la operación agrícola.
Ese es el punto de partida de la primera edición de Insights, el newsletter de AVENTRA. En la entrevista con Ricardo Pinto, abordamos las decisiones que conectan la producción de biometano con la fertilidad del suelo y la eficiencia agrícola.
El mercado también avanza. La convocatoria de Petrobras para la compra de biometano y certificados, así como la discusión sobre las metas de descarbonización del gas natural, abren nuevas perspectivas para productores y compradores. Al mismo tiempo, la evolución del diésel y de los costos de transporte refuerza la importancia de evaluar el precio de la energía en toda la cadena de suministro.
Insights nace para seguir estos movimientos y ofrecer análisis que contribuyan a decisiones de largo plazo. En cada edición reuniremos la visión de profesionales del sector, temas de mercado y datos relevantes para el desarrollo del biometano en Brasil.
Buena lectura.
Renan Lopes
CEO y Fundador | AVENTRA
LA PREGUNTA CENTRAL
¿Cómo integrar energía, fertilidad del suelo y eficiencia agrícola?
TRES TEMAS DE LA ENTREVISTA
01
MATERIAS PRIMAS
Torta de filtro: energía y valor agrícola.
Caracterización, preparación y evaluación del sistema completo, desde la recepción hasta la devolución de los nutrientes al campo.
02
DIGESTATO
Nutrientes con destino y manejo definidos.
Balance nutricional, separación de fracciones y uso agronómico responsable.
03
RESULTADOS
¿Cómo medir la ganancia en el campo?
Logística, sustitución efectiva de fertilizantes y evidencia a lo largo de las zafras.
Entrevista completa
El biometano empieza en el campo
De la torta de filtro al digestato: cómo integrar energía, fertilidad del suelo y eficiencia agrícola
Entrevista con Ricardo Pinto
La producción de biometano abre una oportunidad para el sector sucroenergético: aprovechar el potencial energético de los coproductos de la caña y devolver nutrientes al cultivo. Para transformar esa oportunidad en resultados, el proyecto debe conectar la operación industrial con la planificación agrícola.
1. Cuando hablamos de biometano, la discusión suele concentrarse en la energía. ¿Por qué mirar también al campo?
Porque una parte relevante del resultado depende de lo que ocurre antes y después del biodigestor. Antes, necesitamos organizar la disponibilidad, la calidad y la logística de las materias primas. Después, necesitamos dar un destino agronómico eficiente al digestato, nombre que damos al producto final de la biodigestión, además del biogás.
En el ingenio, esta integración es especialmente interesante: la vinaza y la torta de filtro ya forman parte de la operación agrícola. La producción de biometano añade una etapa de aprovechamiento energético, pero debe preservar la lógica del reciclaje de nutrientes. Yo evaluaría el proyecto por el resultado conjunto: energía producida, costo logístico y valor efectivamente recuperado en el cultivo al sustituir parte de la fertilización mineral por el digestato.
2. ¿Qué papel cumple la torta de filtro en esta integración?
La torta de filtro tiene un valor agrícola propio, asociado a la materia orgánica y a los nutrientes que contiene, en especial el fósforo. Por lo tanto, su incorporación a un proyecto de biometano debe considerar el uso que ya tiene en el campo.
La pregunta es cuánto valor adicional podemos obtener al pasar este material por la biodigestión y devolver el digestato al campo. Esa evaluación debe comparar el sistema completo con la aplicación directa o el compostaje, considerando energía, procesamiento, transporte y desempeño agronómico. La mejor alternativa puede variar entre ingenios.
3. ¿Qué cuidados se requieren para utilizar la torta de filtro en la producción de biogás y biometano?
El primer cuidado es conocer el material real que llega a la planta de biodigestión. La humedad, el contenido de sólidos, la presencia de impurezas y las características de la materia orgánica influyen tanto en la recepción como en la biodigestión.
También es necesario evaluar el almacenamiento, la preparación, la mezcla y la alimentación de los reactores. Parte del material se degrada más lentamente, y esto debe considerarse en el dimensionamiento y en los ensayos de biodegradabilidad. Una operación consistente depende de una caracterización y de pruebas representativas, además de una buena integración con la rutina del ingenio.
4. ¿Qué es el digestato y cuál es su valor para la agricultura?
El digestato es el material que queda después de la digestión anaerobia. Durante el proceso, parte de la materia orgánica se convierte en biogás, mientras que el material remanente conserva su potencial de uso agrícola.
Su valor depende de la composición, de la disponibilidad de los nutrientes y de las condiciones de aplicación. Por eso, yo trataría el digestato como un insumo que se debe conocer y manejar. El análisis de laboratorio, la evaluación del suelo y la recomendación agronómica son los elementos que permiten transformar ese potencial en un beneficio para el cultivo.
5. ¿Puede el digestato sustituir los fertilizantes minerales que se utilizan en el cañaveral?
Puede sustituir una parte, pero no existe un porcentaje universal. La sustitución depende de la cantidad de nutrientes efectivamente aportada, de su disponibilidad para las plantas, de la época de aplicación y de la necesidad de cada área.
También debemos evitar un error común: calcular la dosis para cubrir un nutriente y terminar aplicando otro en exceso. El camino es incorporar el digestato al balance nutricional del cultivo y complementar lo que falte. El ahorro debe medirse por el fertilizante mineral que logramos sustituir con seguridad agronómica, manteniendo la productividad y la calidad del suelo.
6. ¿Tiene sentido separar el digestato en una fracción sólida y otra líquida?
Puede tener mucho sentido cuando esa separación resuelve un problema logístico o permite un uso agrícola más adecuado. Las dos fracciones pasan a tener características distintas de manejo, composición y aplicación.
Sin embargo, la separación no elimina nutrientes ni garantiza, por sí sola, un producto concentrado. Necesitamos medir cómo se distribuyen entre las fracciones y evaluar el costo de los equipos, de la energía y de las etapas posteriores. La decisión debe partir del destino previsto: qué áreas se atenderán, a qué distancia y con qué equipos.
7. ¿Es posible transformar el digestato en productos de mayor valor, como fertilizantes organominerales?
Sí, existen rutas de procesamiento y enriquecimiento que pueden ampliar las posibilidades de aprovechamiento. Pero el producto debe desarrollarse a partir de una necesidad agronómica y de un mercado definidos.
Esto exige regularidad en la composición, control de calidad y viabilidad logística. También es importante distinguir un material con potencial fertilizante de un producto comercial estandarizado. Agregar valor significa entregar una solución que el productor agrícola pueda almacenar, aplicar y evaluar con confianza. El costo de procesamiento tiene que caber en esa cuenta.
8. ¿Cuáles son los principales riesgos en el almacenamiento y la aplicación del digestato?
Yo destacaría las pérdidas de nutrientes, la aplicación desequilibrada y, en casos poco frecuentes, los riesgos de contaminación de aguas cuando el manejo es completamente inadecuado. El almacenamiento y la distribución en el campo deben diseñarse con el mismo rigor que se dedica a la producción de gas.
Esto incluye una capacidad de almacenamiento compatible con el calendario agrícola, equipos calibrados, evaluación de las condiciones del suelo y seguimiento de la calidad del material. La biodigestión no exime de estos cuidados. El beneficio ambiental depende de que toda la cadena funcione bien, incluso después de que el digestato sale del reactor.
9. ¿Cómo demostrar que esta integración genera resultados para el ingenio y para el productor agrícola?
Necesitamos seguir indicadores energéticos, agrícolas y económicos. En el campo, yo observaría la productividad agrícola, la evolución de la fertilidad, el costo de aplicación y la sustitución efectiva de fertilizantes minerales. En la planta industrial, el rendimiento de biogás, la estabilidad operativa y los costos de procesamiento.
También es esencial comparar áreas con criterios consistentes, teniendo en cuenta el suelo, la variedad de caña, el clima y el historial de manejo. Un buen resultado puntual es una señal positiva, pero las decisiones de expansión necesitan evidencia a lo largo de varias zafras. El objetivo es demostrar una ganancia recurrente por hectárea y para la operación en su conjunto.
10. ¿Cuál es su principal recomendación para quien está estructurando un proyecto de biometano en el sector sucroenergético?
Sentar al equipo agrícola en la mesa de negociación y planificación desde el inicio. La disponibilidad de materia prima, la ubicación de las áreas, el calendario de aplicación y la infraestructura existente influyen directamente en el diseño y la viabilidad del proyecto.
El destino del digestato debe estar resuelto en la planificación, con la misma atención que se presta al destino del biometano. Cuando conectamos la producción de energía y el manejo de nutrientes, creamos las condiciones para capturar más valor de la caña y de sus coproductos. Esa integración es lo que puede transformar una nueva instalación industrial en una mejora duradera para el sistema productivo.
Una entrevista al mes. Perspectivas de quienes deciden, operan, financian y estudian el sector.
EN EL RADAR
El contexto de la conversación.
Dos análisis sobre energía, mercado y biometano.
MERCADO Y LOGÍSTICA
El flete marítimo y los márgenes del diésel refuerzan la competitividad del biometano
AVENTRA · 2026-10-30
La formación del precio del diésel exige mirar más allá de la cotización del petróleo. El diferencial entre el derivado y el crudo, el flete marítimo, el tipo de cambio y los costos de internación determinan el costo de reposición del combustible importado. Para el biometano producido a partir de residuos de la cadena sucroenergética, este contexto refuerza el valor económico de una oferta regional.
La logística vuelve al centro del análisis
En un análisis del 21 de octubre, la Agencia Internacional de Energía (AIE) informa que el flete de grandes petroleros entre el Golfo y Asia superó los US$ 37 por barril a mediados de mes. Los desvíos y retrasos reducen la productividad de la flota, y la presión alcanza también al transporte de derivados. Estos valores describen rutas específicas y no deben aplicarse directamente a las importaciones brasileñas.
Brent, crack spread y flete: componentes distintos
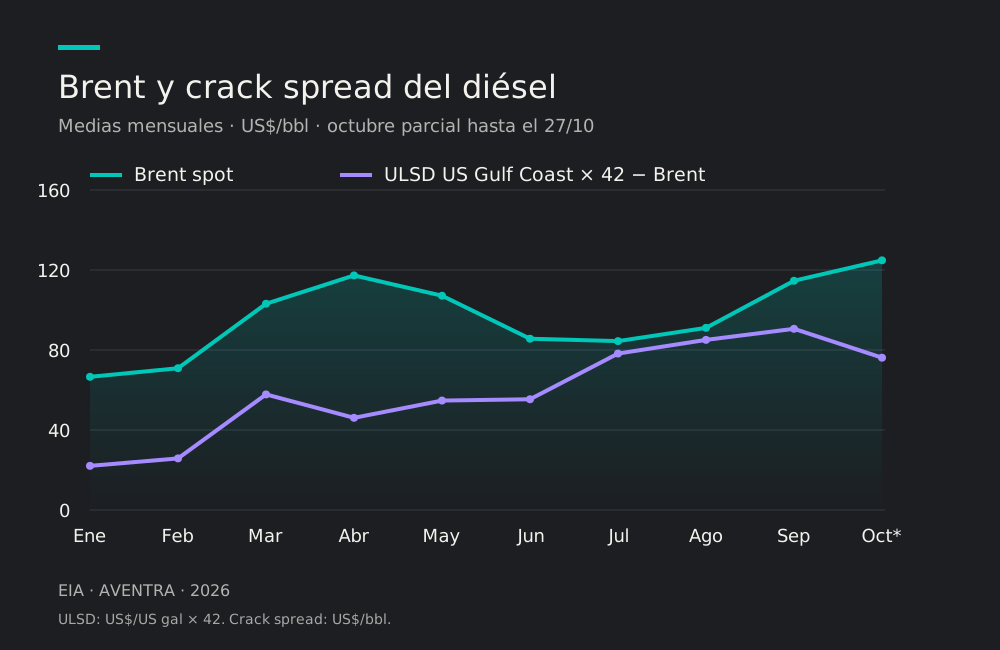
El crack spread del diésel es el diferencial entre el precio del derivado y una referencia de petróleo, expresados en la misma unidad. Es un indicador bruto de mercado, no el margen neto de una refinería. Para seguir su evolución, AVENTRA utiliza el diésel de ultrabajo contenido de azufre (ULSD) en el Golfo de los Estados Unidos y el Brent spot, ambos publicados por la EIA.
Los promedios de las fechas coincidentes muestran el Brent en US$ 66,59/bbl en enero y US$ 124,83/bbl en octubre, hasta el día 27. En el mismo período, el crack spread pasa de US$ 22,07/bbl a US$ 76,15/bbl. El diferencial alcanzó un promedio de US$ 90,60/bbl en septiembre. Octubre es un mes parcial.
El flete de entrega a Brasil es un componente adicional de la paridad de importación. Aunque los precios de mercado reflejan restricciones logísticas y de oferta, el crack spread no constituye una medida de ese flete. Sumarlo nuevamente al precio internacional del diésel produciría una doble contabilización del diferencial del derivado.
Comparación energética y escenario de paridad
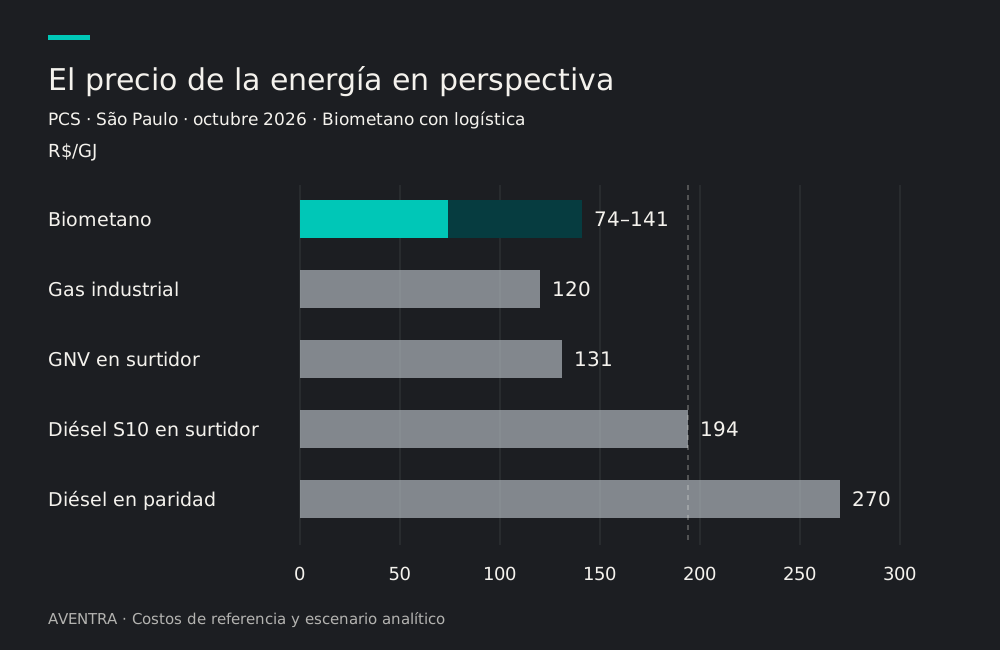
En la simulación presentada por AVENTRA para São Paulo, el diésel S10 a R$ 7,32/L equivale a aproximadamente R$ 194/GJ. El escenario de R$ 10,21/L en paridad corresponde a cerca de R$ 270/GJ. Se trata de una hipótesis analítica de precio en surtidor, y no de una previsión de reajuste ni de una cotización oficial de paridad.
El rango de referencia de R$ 2,80–5,30/m³ para el biometano, incluida la logística, corresponde a aproximadamente R$ 74–141/GJ con las premisas de poder calorífico superior (PCS) adoptadas. Esto representa un costo energético entre un 27% y un 62% inferior al del diésel a R$ 7,32/L. El rango reúne referencias de estudios con distintos sustratos; no es una propuesta comercial de AVENTRA ni un costo comprobado para toda planta de vinaza y torta de filtro.
En el piso del rango, el biometano también queda por debajo de las referencias de gas natural industrial (R$ 120/GJ; R$ 4,70/m³ para un consumo de 100 mil m³/mes) y de GNV en surtidor (R$ 131/GJ; R$ 5,17/m³). En el techo, esa ventaja frente a ambos combustibles no se mantiene. Son referencias de la comparación de AVENTRA para São Paulo, sujetas a las condiciones de suministro.
La diferencia de aproximadamente R$ 76/GJ entre el diésel en surtidor y el escenario de paridad equivale, por sí sola, al costo del biometano en el piso del rango.
Para uso vehicular, el análisis debe incorporar la eficiencia y el costo total de propiedad. En una sensibilidad con un consumo energético un 18% mayor para el vehículo a gas, el rango sube a aproximadamente R$ 87–166/GJ equivalentes al servicio prestado por el diésel. El porcentaje es una hipótesis de comparación; el desempeño depende del motor, de la ruta y de la operación.
Implicaciones para ingenios y transporte pesado
El biometano regional reduce la exposición directa a la logística marítima del combustible. Sus costos siguen sujetos a la productividad de los sustratos, la disponibilidad de la planta, la energía eléctrica, la compresión, la distancia de entrega y el financiamiento.
Los contratos de largo plazo pueden transformar esta estructura en previsibilidad de suministro. La elección del indexador es decisiva: los contratos vinculados al diésel con descuento mantienen la exposición a su precio; las fórmulas basadas en costos e índices locales ofrecen otro perfil de riesgo. La evaluación debe integrar precio, disponibilidad, calidad y desempeño de la flota.
Metodología y fuentes
Comparación en PCS; valores redondeados. Los precios brasileños y la hipótesis de paridad son premisas del análisis proporcionado por AVENTRA, con referencia a octubre de 2026. La comparación no demuestra, por sí sola, un ahorro en el costo total de propiedad.
Gráfico: promedios mensuales de las observaciones diarias coincidentes, de enero al 27 de octubre de 2026. Crack spread = ULSD spot US Gulf Coast (US$/galón estadounidense) × 42 − Brent spot (US$/bbl). Octubre parcial. Cálculo de AVENTRA sobre la base de la EIA utilizada en el Radar, consolidada el 28/10/2026. Datos del gráfico (CSV).
Meta de biometano: 2027 puede tener holgura; 2028 exige expansión.
AVENTRA · 2026-11-02
El 30 de octubre, Petrobras abrió una convocatoria de propuestas para la compra de biometano, con suministro a partir de 2027 y contratos de hasta diez años. El combustible podrá sustituir parte del gas natural consumido en refinerías y otras instalaciones industriales. La estatal también acepta ofertas de Certificados de Garantía de Origen de Biometano (CGOB), en contratos de hasta dos años, prorrogables por el mismo período. Las propuestas no son vinculantes y pueden contemplar proyectos en desarrollo.
El registro en el Portal Petronect y la solicitud de participación están abiertos hasta el 11 de diciembre. Las propuestas se recibirán entre el 14 y el 22 de diciembre, hasta las 20:00. La diferencia entre los plazos admitidos para el gas y para el certificado señala la importancia de distinguir la contratación física de largo plazo de la adquisición del atributo ambiental. Las condiciones finales dependen de la negociación comercial.
La meta y el calendario
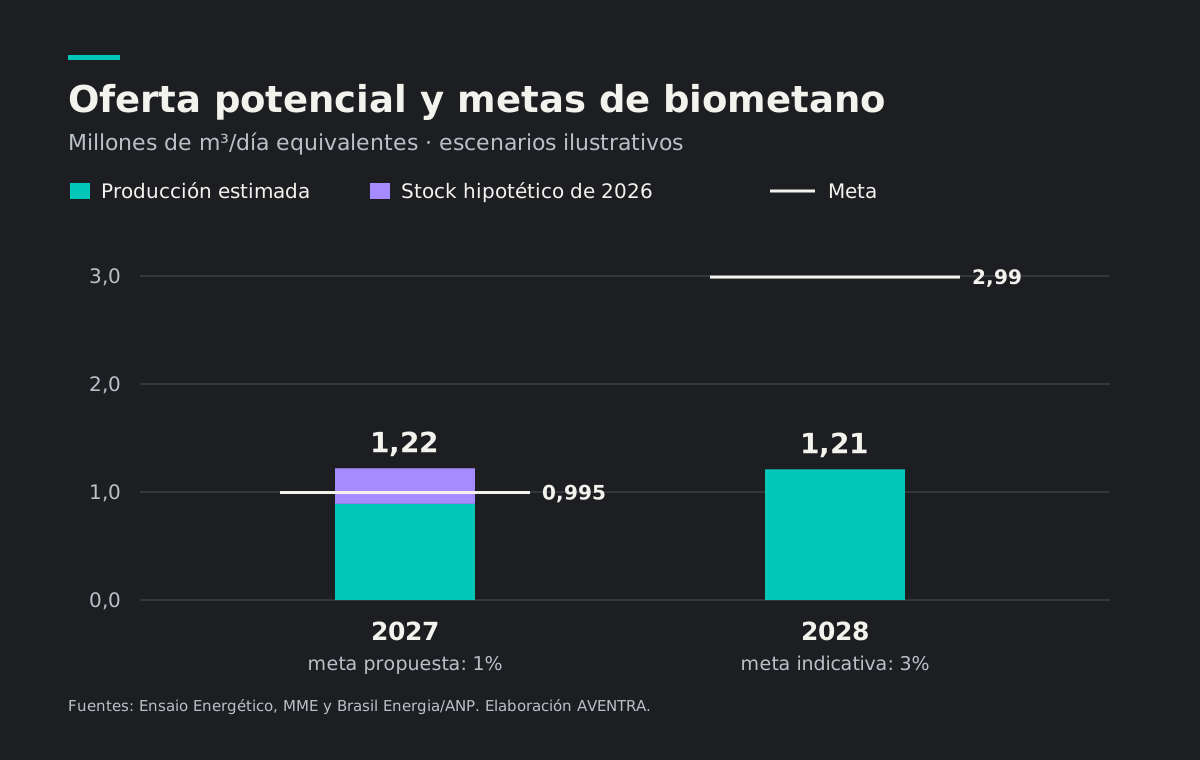
El programa de descarbonización del mercado de gas natural comenzó con una meta de reducción de emisiones del 0,5% en 2026, equivalente a 504,8 mil m³/día de biometano en la simulación de referencia. En octubre, el Ministerio de Minas y Energía (MME) sometió a consulta pública la propuesta del 1% para 2027, correspondiente a 995,2 mil m³/día, o 3.632.492 CGOB en el año. La consulta también presenta una trayectoria indicativa del 3% en 2028, 4% en 2029 y 5% en 2030, equivalentes, en las estimaciones de referencia, a 2,99, 3,98 y 4,98 millones de m³/día.
La propuesta para 2027 depende de una decisión del Consejo Nacional de Política Energética (CNPE). Los porcentajes de 2028 a 2030 son indicativos y están sujetos a revisión anual. Según Petrobras, las metas individuales preliminares para 2027 están previstas para diciembre, con su consolidación definitiva en marzo de 2027.
2027: el stock puede abrir margen
Un estudio de Edmar de Almeida, Felipe Freitas y Gustavo Soares, publicado en Ensaio Energético en septiembre, estimó la oferta potencial de certificados para 2027. El análisis considera la capacidad de las unidades elegibles para el proceso de certificación, que exige al menos cuatro meses de autorización, y distintos niveles de utilización de las plantas.
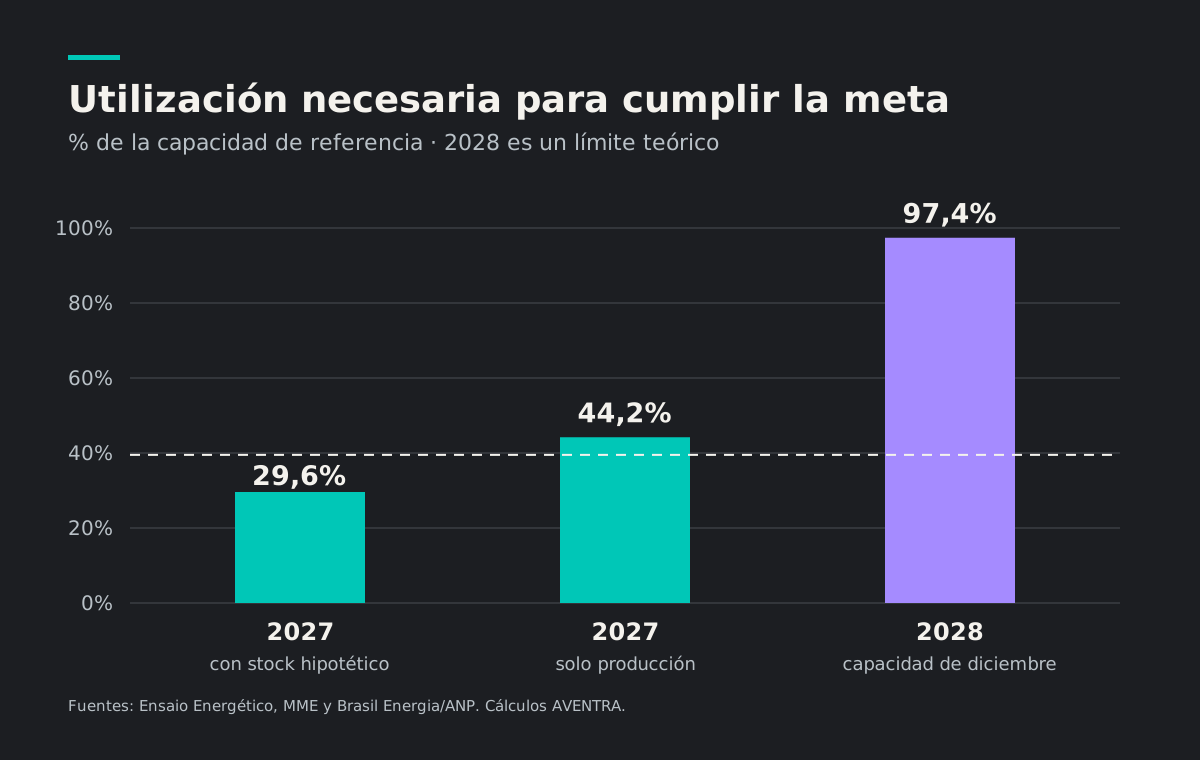
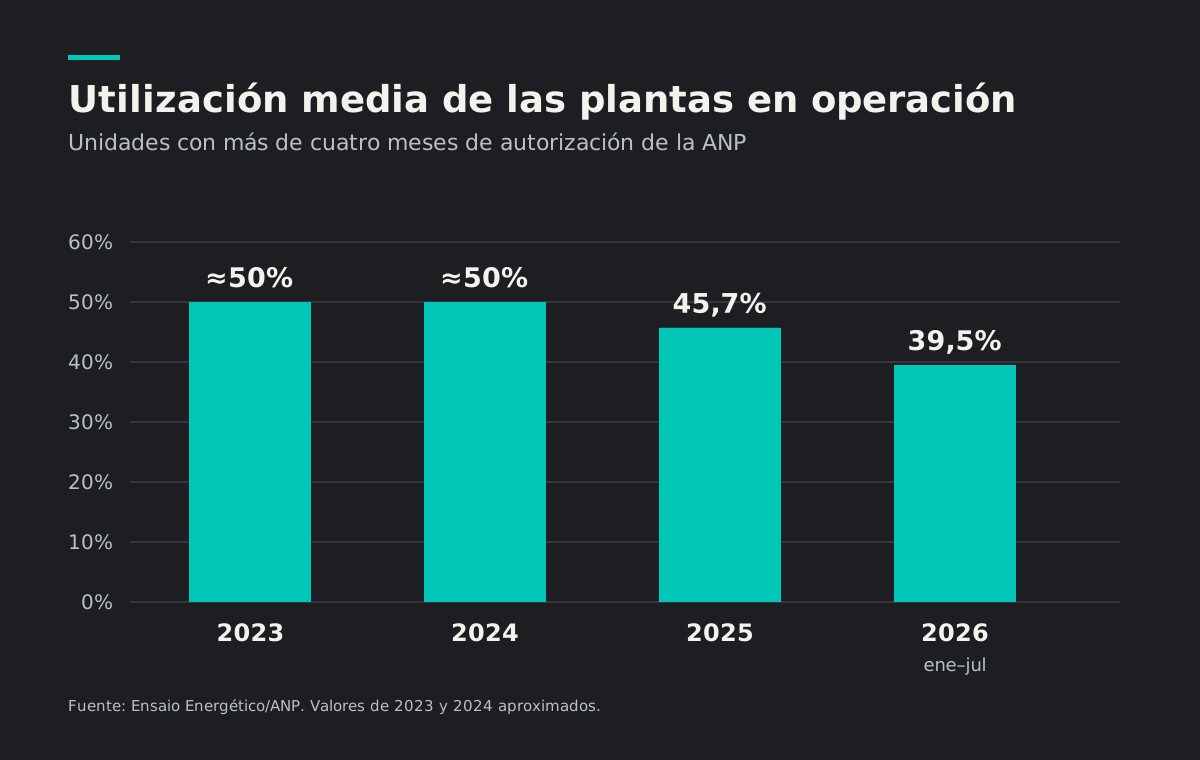
En el escenario de utilización del 39,5% observado entre enero y julio de 2026, la producción potencial de 2027 sería de aproximadamente 325 millones de m³, por debajo de los 363,2 millones de m³ de la propuesta del MME. Con la capacidad anual elegible estimada en el estudio y la meta volumétrica del MME, la utilización necesaria solo con la producción del año sería de aproximadamente el 44,2%.
Un eventual stock de 2026 cambia la cuenta. El estudio estimó un excedente de unos 120 millones de m³ equivalentes en el escenario hipotético en que el primer CGOB se emitiera el 1 de octubre de 2026. La formación efectiva de ese stock depende de la fecha de emisión, de la certificación y de la producción elegible. En esa hipótesis, sumado a la producción de 2027 con una utilización del 39,5%, el volumen disponible llegaría a unos 445 millones de m³ equivalentes, un 22,5% por encima de la referencia propuesta por el MME. La utilización necesaria bajaría a cerca del 29,6%, siempre que todo el stock estimado estuviera disponible para cumplir la meta.
Oferta de 2027: estimaciones del estudio publicado en Ensaio Energético, con un primer CGOB hipotético el 1 de octubre; la meta utiliza la referencia posterior del MME. Para 2028, escenario ilustrativo de AVENTRA: capacidad proyectada para diciembre por Brasil Energia × utilización del 39,5%, sin estimar stocks. Los valores son promedios diarios equivalentes, no una previsión de producción mensual.
El estudio original comparó sus escenarios con una referencia anterior de 358,7 millones de m³ para la meta del 1%. Por eso presenta una utilización del 43,6% sin stock y del 29% con stock. Los porcentajes anteriores fueron recalculados por AVENTRA con la referencia posterior de 363,2 millones de m³ divulgada por el MME, manteniendo las demás premisas del estudio.
2028: la capacidad no acompaña la meta
Un relevamiento de Brasil Energia con datos de la ANP indica que, si las obras en seguimiento se concluyen en los plazos previstos, la capacidad instalada podría alcanzar 3,07 millones de m³/día a fines de 2028. La meta indicativa del 3% equivale a aproximadamente 2,99 millones de m³/día. Para igualar ese volumen solo con producción, sería necesario operar al 97,4% de la capacidad proyectada para diciembre durante todo el año — una hipótesis favorable a la oferta, ya que las unidades concluidas a lo largo del año no estarán disponibles desde enero.
Elaboración de AVENTRA a partir del estudio publicado en Ensaio Energético, de la propuesta del MME y del relevamiento de Brasil Energia/ANP. Para 2027, los factores se recalcularon con la referencia volumétrica del MME. Para 2028, 2,99 ÷ 3,07 es un límite teórico: utiliza la capacidad de diciembre para todo el año y no estima stocks de certificados.
La utilización media histórica de las unidades con más de cuatro meses de autorización de la ANP se situó cerca del 50% en 2023 y 2024, bajó al 45,7% en 2025 y llegó al 39,5% entre enero y julio de 2026. El estudio señala que la entrada de unidades aún en estabilización puede presionar el promedio, pero también considera incierta su evolución futura.
Fuente: estudio publicado en Ensaio Energético, con datos de la ANP. Los valores de 2023 y 2024 son aproximados.
Al aplicar el 39,5% a la capacidad proyectada para diciembre de 2028, se obtiene una producción teórica anualizada de unos 1,21 millones de m³/día, aproximadamente 1,78 millones de m³/día por debajo de la referencia indicativa. La comparación es ilustrativa: no es una previsión de déficit de certificados, ya que no estima el stock disponible en 2028 ni la capacidad efectivamente certificada. Los CGOB emitidos a fines de 2026 pueden seguir siendo válidos durante parte del primer semestre de 2028; su eventual contribución depende de las fechas de emisión, del uso previo y de las reglas aplicables.
Implicaciones para los ingenios
El sector sucroenergético dispone de vinaza y torta de filtro a escala, concentradas en la unidad industrial, y puede ocupar una parte relevante de este espacio. Sin embargo, la decisión de inversión debe considerar el licenciamiento, la construcción, la puesta en marcha y la certificación. La emisión de los primeros certificados dependerá del cronograma y de las condiciones de cada proyecto; una entrada después de 2028 deberá evaluarse también frente a la meta indicativa del 4% para 2029.
Los contratos de largo plazo pueden exigir entregas durante todo el año. En el ingenio, esto depende de la estrategia para el período entre zafras, incluido el almacenamiento de torta de filtro o el uso de otros cosustratos, y del desempeño efectivo de la planta. En la lectura de AVENTRA, una oferta excedente de certificados podría presionar el precio spot en 2027, mientras que la expansión de las metas podría fortalecer la demanda en los años siguientes. Se trata de un escenario, sujeto a la definición regulatoria, a la oferta certificada y al comportamiento de los agentes. Los contratos físicos de largo plazo pueden reducir la exposición al mercado spot de certificados, según sus condiciones comerciales.
Agenda
11 de diciembre de 2026: cierre del registro y de la solicitud de participación en la convocatoria de Petrobras.
14 al 22 de diciembre de 2026: recepción de propuestas en Petronect, hasta las 20:00 del último día.
Diciembre de 2026: divulgación prevista de las metas individuales preliminares para 2027.
Marzo de 2027: consolidación prevista de las metas individuales.
Pendiente de confirmación: decisión del CNPE sobre la meta nacional de 2027.
ULSD spot Golfo de EE. UU. × 42 − Brent spot, en la misma fecha. Medias mensuales. Valor lateral: último dato diario. Diferencial bruto internacional. Fuente: EIA; cálculo AVENTRA. Fuente: EIA · cálculo de AVENTRA
Diésel B S10 · precio medio en estación
2026-10-18 — 2026-10-24 · ANP Precio medio de reventa por estado, relevamiento semanal de la ANP. La muestra varía según el estado y la semana. Fuente: ANP
GNV · precio medio en estación
2026-10-18 — 2026-10-24 · ANP Precio medio de reventa por estado, relevamiento semanal de la ANP. La muestra varía según el estado y la semana. Fuente: ANP
Referencias fijadas para esta edición. Cada fuente tiene su propia fecha de observación.
AVENTRA
Infraestructura inteligente para moléculas renovables.
AVENTRA desarrolla proyectos de infraestructura de biometano para la industria brasileña del azúcar y el etanol, integrando tecnología, financiamiento, construcción y operación de largo plazo. Estamos estructurando nuestra primera unidad.